Dieser Beitrag kann Partnerlinks enthalten. Mehr dazu im Partnerprogramm.
13 Millionen iPhones hat Apple laut Loop Capital aus der Planung für das zweite Halbjahr gestrichen, und die sollen nicht mehr zurückkommen. Die Analysten stufen die Aktie deshalb ab. Andere Häuser lesen dieselben Signale ganz anders.
Loop Capital hat Apple am 20. Oktober von „Buy“ auf „Hold“ gesetzt und das Kursziel von 370 auf 330 Dollar gesenkt, wie aus einem Bericht über die Analystennotiz hervorgeht. Verfasst hat sie Analyst Ananda Baruah. Kern ist eine geänderte Annahme über die gekürzten iPhone-Stückzahlen.
Damit liegt Loop in der Gegenrichtung zu JP Morgan. Die Bank hatte ihr Kursziel erst am 12. Oktober auf 360 Dollar angehoben und die gemeldeten Kürzungen als übliche Anpassung eingestuft. Klarheit können erst die Quartalszahlen am 2. November bringen.
Das Wichtigste in Kürze
- Loop Capital stuft Apple von „Buy“ auf „Hold“ ab, das Kursziel sinkt von 370 auf 330 Dollar
- Apple soll die iPhone-Planung für das September- und das Dezemberquartal um rund 10 Prozent gekürzt haben, zusammen etwa 13 Millionen Geräte
- Für das Dezemberquartal erwartet Loop 79 Millionen iPhones, der Konsens liegt bei 85 Millionen
- Für 2027 rechnet Loop mit mehr verkauften iPhones, aber deutlich weniger Umsatz
- JP Morgan und die Marktforscher von Counterpoint führen schwächere Zahlen vor allem auf den gestaffelten Marktstart zurück
Was Loop jetzt erwartet
Bislang war Loop davon ausgegangen, dass Apple die gekürzten Stückzahlen bis 2027 größtenteils nachholt, weil die Kürzungen auf Engpässe bei Speicher und Prozessoren zurückgingen und nicht auf schwache Nachfrage. Nach eigenen Prüfungen in der Lieferkette rückt Loop davon ab:
Das scheint nicht mehr der Fall zu sein.
Loop rechnet nicht damit, dass Apple die 13 Millionen iPhones ersetzt, die aus den Plänen für das zweite Halbjahr 2026 gestrichen wurden. Dazu kommen steigende Speicherkosten, die auf die Marge drücken könnten.
| Kennzahl | Bisher | Neu |
|---|---|---|
| Einstufung | Buy | Hold |
| Kursziel | 370 Dollar | 330 Dollar |
| Durchschnittspreis iPhone, Dezemberquartal | 1.239 Dollar | 1.123 Dollar |
| Durchschnittspreis iPhone, 2027 | 1.235 Dollar | 1.096 Dollar |
| iPhone-Stückzahl 2027 | – | 260 Millionen |
| iPhone-Umsatz 2027 | 315 Mrd. Dollar | 285 Mrd. Dollar |
| Gewinn je Aktie 2027 | 10,11 Dollar | 9,76 Dollar |
| Normalisierter Gewinn je Aktie | 12 Dollar | 11 Dollar |
Das neue Kursziel ergibt sich aus dem normalisierten Gewinn von 11 Dollar und einem Kurs-Gewinn-Verhältnis von 30. Langfristig sieht Loop weiter Potenzial bei Marktanteilen und Diensten.
Ein Herbst mit weniger neuen Modellen
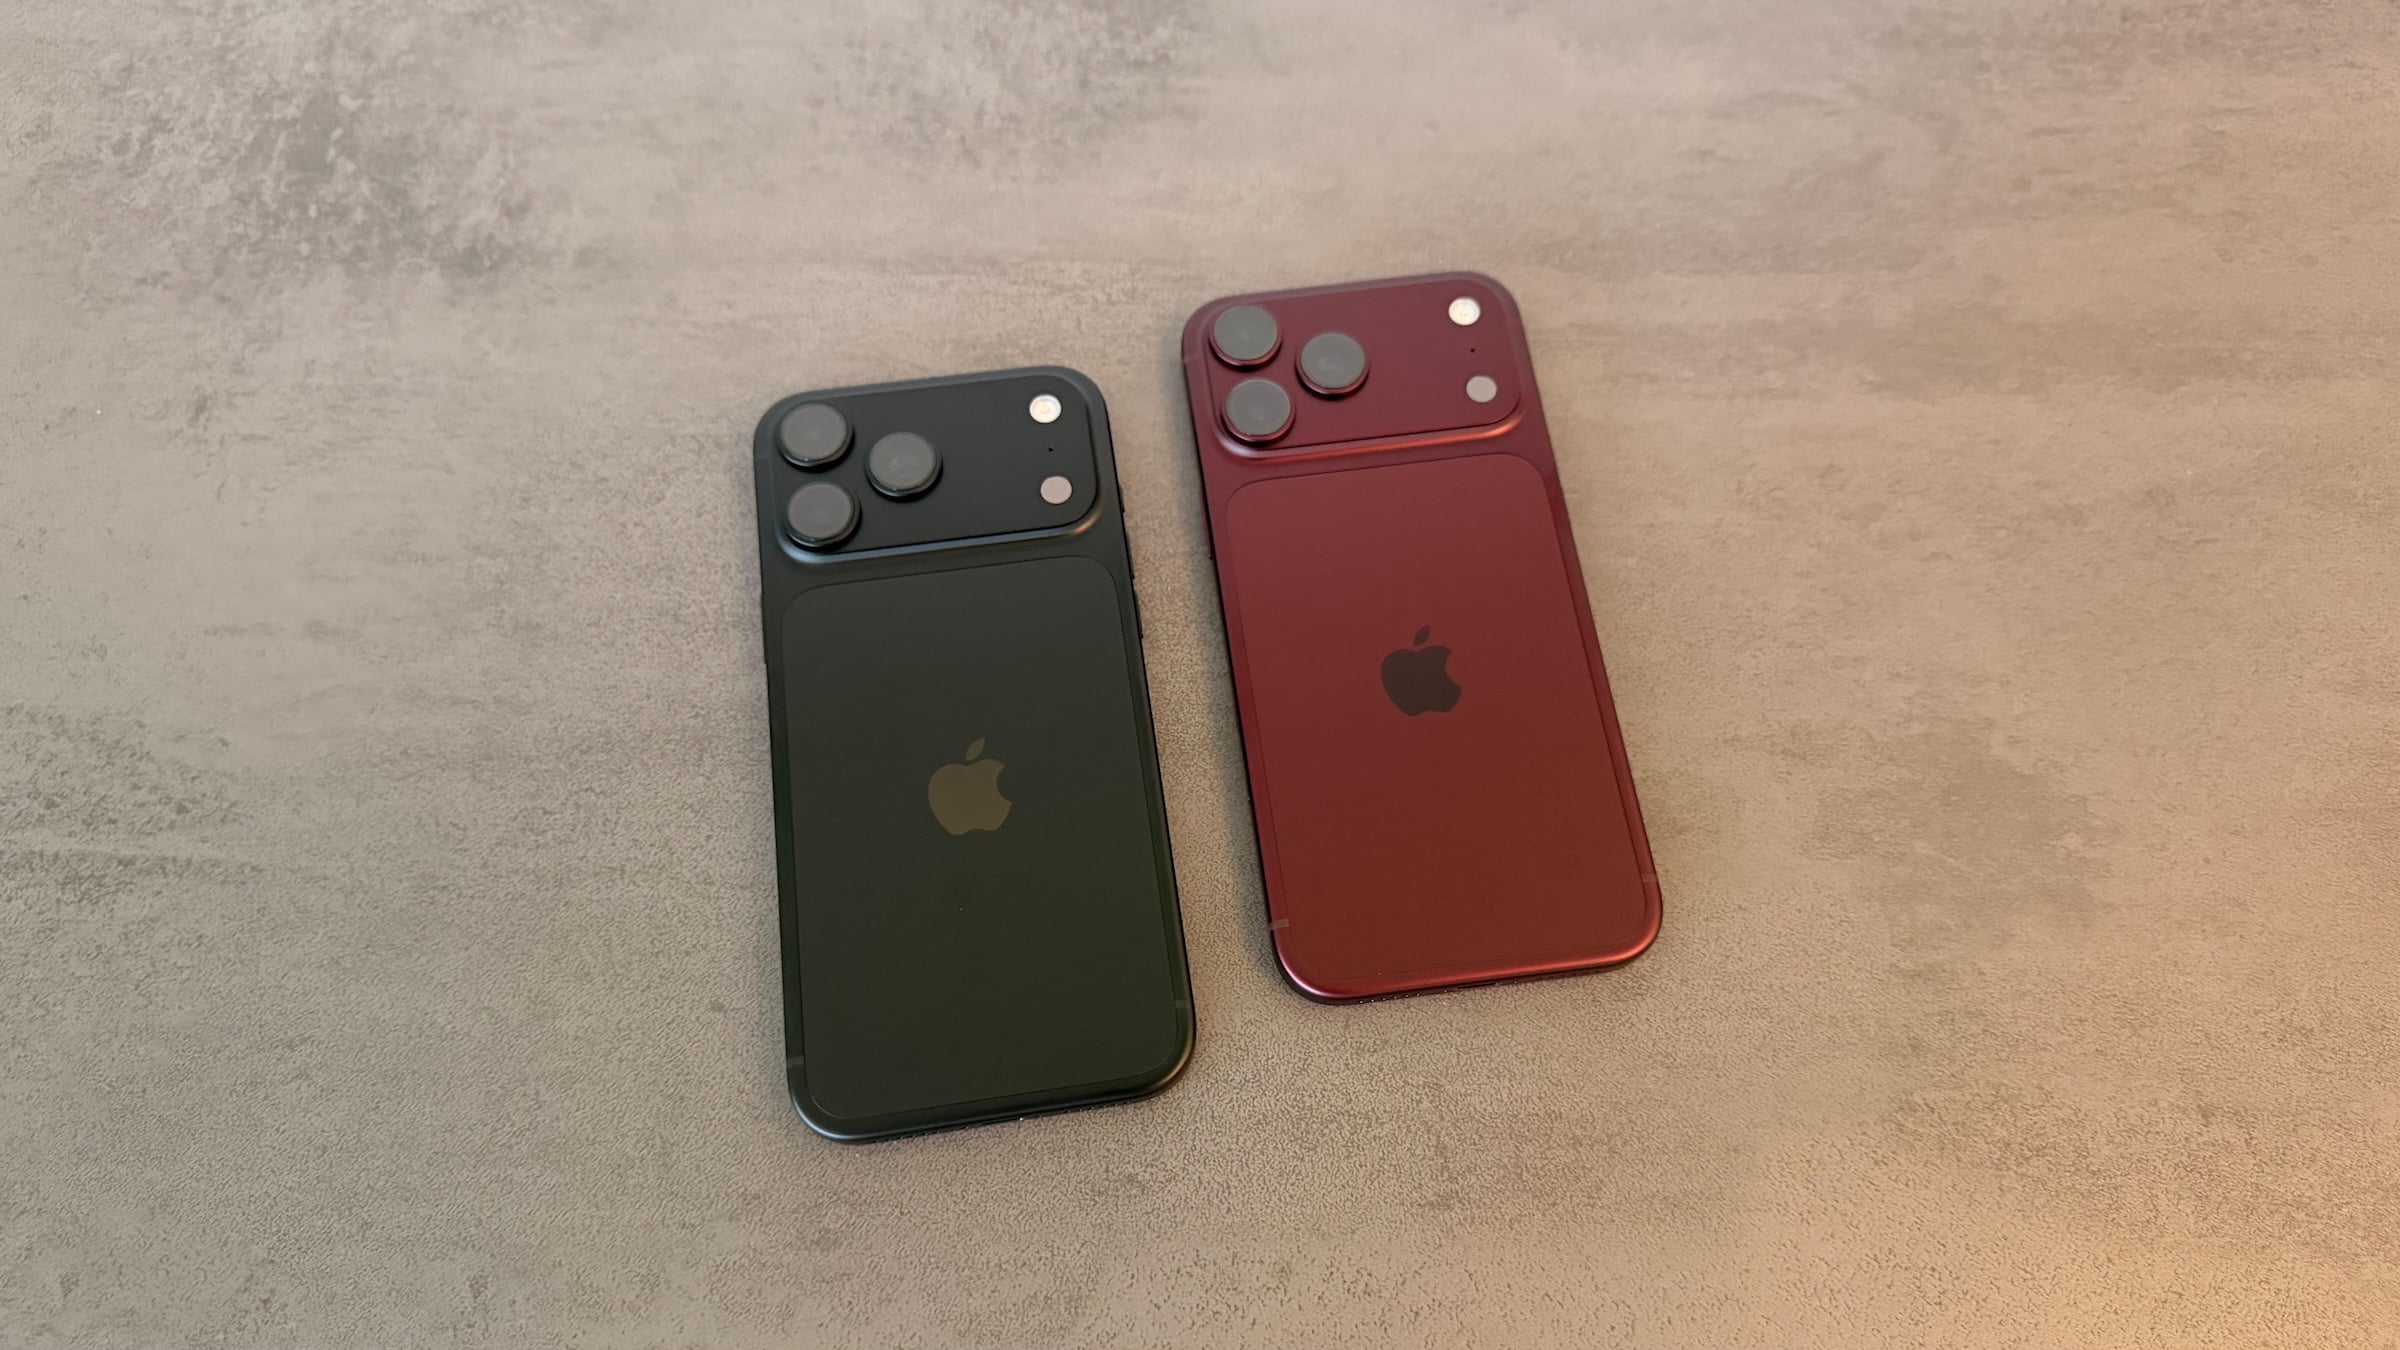
Der Vergleich mit dem Vorjahr hat einen Haken. 2025 kam das Standardmodell iPhone 17 im September zusammen mit den Pro-Modellen. 2026 starteten im September nur das iPhone 18 Pro und das Pro Max, das iPhone Duo folgt am 23. Oktober, und das iPhone 18 soll erst Ende November in Produktion gehen und Anfang 2027 erscheinen.
Mit weniger neuen Modellen im Herbst können die Auslieferungen sinken, ohne dass die Nachfrage schwächer ist. JP Morgan hatte genau das am 12. Oktober argumentiert. Auch Counterpoint führte den Rückgang im dritten Quartal vor allem auf das fehlende Standardmodell zurück, während Apple einen Rekordanteil am schrumpfenden Smartphone-Markt holte.
Der niedrigere Durchschnittspreis für 2027 passt zu dieser Lesart. Kommt das günstigere iPhone 18 im neuen Jahr dazu, steigen die Stückzahlen, während der Preis pro Gerät sinkt.
Widersprüchliche Signale aus der Lieferkette
Die Grundlage für alle diese Rechnungen ist dünn. Anfang Oktober berichtete Nikkei Asia von gekürzten Bauteil-Bestellungen für das iPhone 18 Pro, gestützt auf Quellen in der Lieferkette, ohne Dokument. Weniger bestellte Bauteile bedeuten aber nicht zwingend weniger fertige iPhones.
Jefferies wertet die Lieferzeiten als Hinweis auf schwächere Nachfrage. In einer Notiz vom 2. Oktober waren die Wartezeiten für das Pro Max in Großbritannien und Deutschland kürzer als im Vorjahr, in Hongkong, China und den USA dagegen länger. Kürzere Lieferzeiten können ebenso bedeuten, dass Apple ausreichend Geräte auf Lager hat.
Was der 2. November klären kann
Ich halte die 13 Millionen für die eigentliche Schwachstelle der Abstufung. Weder die Lieferkettendaten noch die Analystennotizen können sagen, wie viele davon wirklich verlorene Käufe sind und wie viele Käufer schlicht auf das iPhone 18 warten. Genau diese Unterscheidung entscheidet aber darüber, ob Loop oder JP Morgan richtig liegt.
Die Zahlen am 2. November betreffen das Septemberquartal und damit die erste Hälfte des Zeitraums, für den Loop die Kürzung sieht. Für iPhone-Käufer hierzulande ändert die Abstufung nichts, das Standardmodell kommt ohnehin erst im neuen Jahr.
Wer hat recht – Loop mit verlorenen Käufen oder JP Morgan mit verschobenen? Schreib uns deine Prognose in die Kommentare.