Dieser Beitrag kann Partnerlinks enthalten. Mehr dazu im Partnerprogramm.
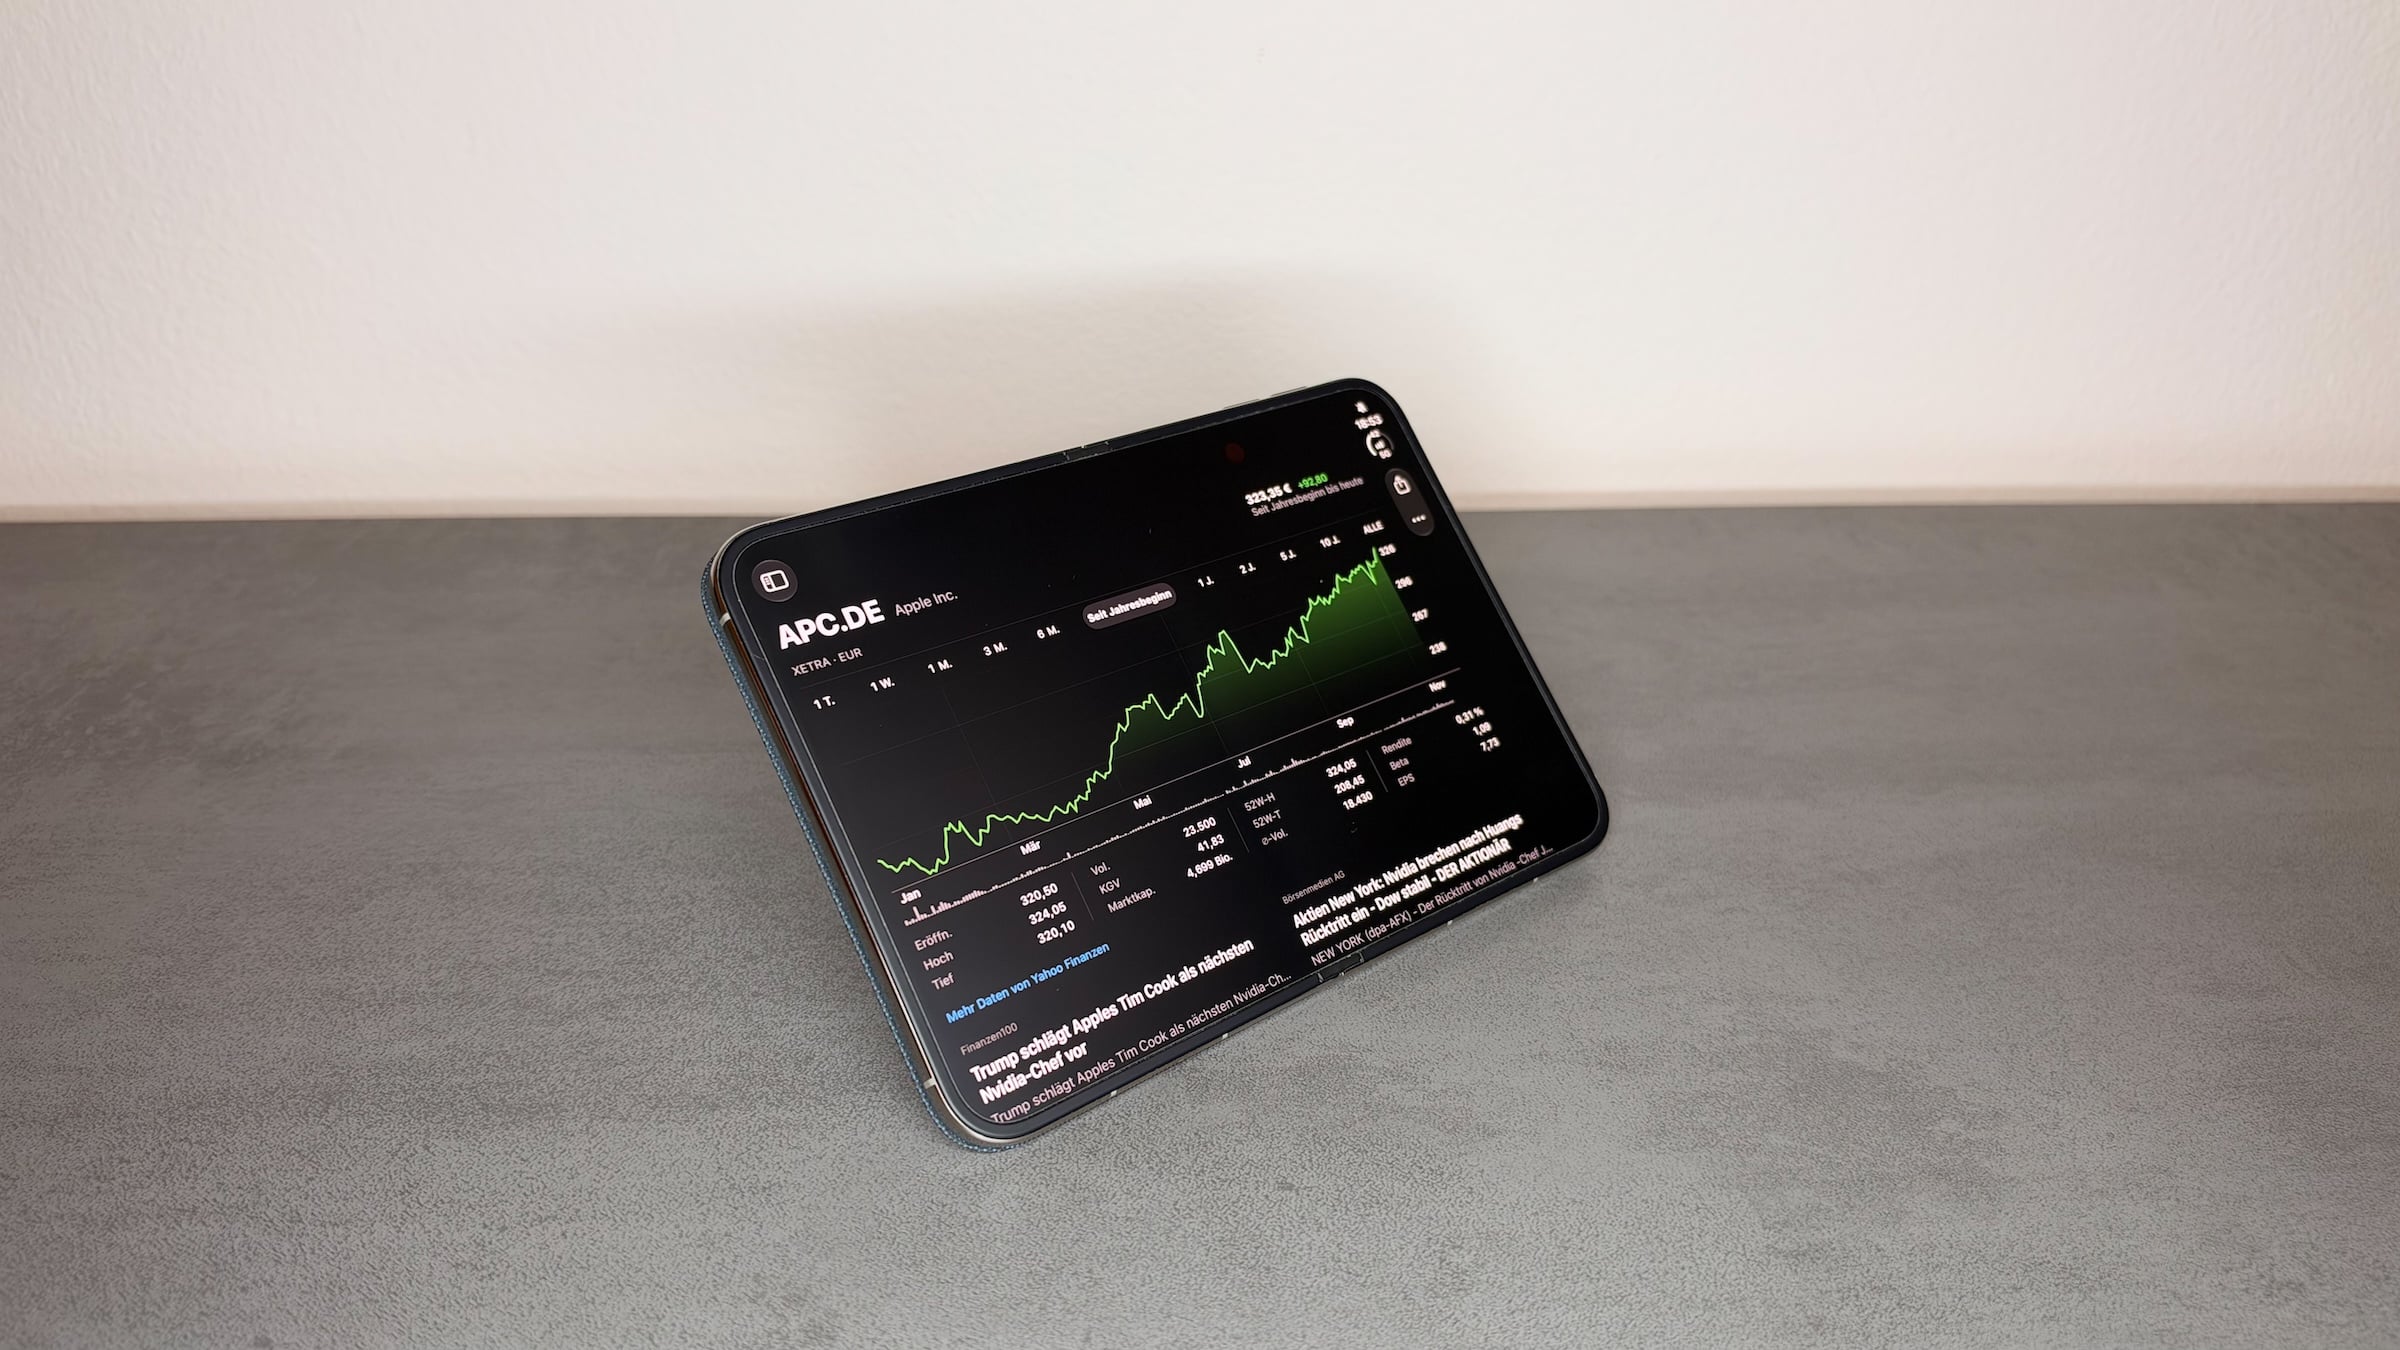
Ein Analysehaus setzt alles auf das faltbare iPhone. China Renaissance stuft die Apple-Aktie wieder auf Kaufen und hebt das Kursziel um mehr als die Hälfte auf 425 Dollar. Die Begründung steht auf einem Gerät, das erst seit drei Wochen im Handel ist.
Die Analysten Jack Zhou und Lemuel Lin von China Renaissance haben die Apple-Aktie am 11. November von „Hold“ auf „Buy“ hochgestuft und das Kursziel von 280 auf 425 Dollar angehoben. Das ist derzeit das höchste Kursziel an der Wall Street.
Im Mittelpunkt der Begründung steht das iPhone Duo, das seit dem 23. Oktober im Handel ist. Die Analysten sehen darin den Auslöser für einen neuen Upgrade-Zyklus.
Das Wichtigste in Kürze
- China Renaissance stuft die Apple-Aktie von „Hold“ auf „Buy“ hoch und hebt das Kursziel von 280 auf 425 Dollar
- Gegenüber dem Schlusskurs vom 10. November von 348,51 Dollar entspricht das einem Potenzial von knapp 22 Prozent
- Die Analysten erwarten, dass das iPhone Duo viele Nutzer früher zum Wechsel bewegt
- Erst im August hatte dasselbe Haus die Aktie wegen schwächerem Services-Wachstum und höherer Speicherkosten abgestuft
- Belastbare Absatzzahlen zum Duo gibt es bislang nicht
Was hinter der Hochstufung steckt
Zhou und Lin erwarten, dass das iPhone Duo verändert, wie Kunden ihr iPhone nutzen, und bestehende Besitzer früher zum Wechsel bringt. Als Gründe nennen sie das größere faltbare Display, die Möglichkeiten zum Multitasking und Siri AI.
Das Duo soll aus Sicht der Analysten eine neue Wachstumsplattform schaffen, die den Druck auf die Marge ausgleicht. Dieser Druck kommt von höheren Speicherkosten und einem langsameren Wachstum bei den Services.
Eine Kehrtwende binnen drei Monaten
Im August hatte Zhou die Aktie noch auf „Hold“ abgestuft. Damals deutete Apples Ausblick für das vierte Quartal auf ein Services-Wachstum von nur rund 10 Prozent hin, dazu kamen steigende Speicherkosten und ein schwächeres Geschäft mit Spielen auf Mobilgeräten.
Die Sorgen um Marge und Services sind laut der neuen Einschätzung nicht verschwunden. Die Analysten halten sie nur für kleiner als das, was das Duo langfristig bringen könnte. Die Anhebung von 280 auf 425 Dollar entspricht einem Plus von rund 52 Prozent.
Wie das Ziel im Vergleich dasteht
Die übrigen Häuser liegen deutlich darunter. Die jüngsten Einschätzungen seit den Quartalszahlen am 2. November:
| Datum | Haus | Einstufung | Kursziel |
|---|---|---|---|
| 11. November | China Renaissance | Buy | 425 Dollar |
| 10. November | Evercore ISI | Outperform | 380 Dollar |
| 4. November | Bernstein | Buy | 380 Dollar |
| 3. November | Argus Research | Buy | 400 Dollar |
| 3. November | JPMorgan | Overweight | 355 Dollar |
| 3. November | UBS | Neutral | 340 Dollar |
| 3. November | Barclays | Underweight | 261 Dollar |
Zwischen dem höchsten und dem niedrigsten Ziel in dieser Liste liegen 164 Dollar. Barclays traut der Aktie damit rund 25 Prozent weniger zu, als sie am 10. November kostete, China Renaissance knapp 22 Prozent mehr.
Eine Wette auf Zahlen, die es noch nicht gibt
Ich halte die Begründung für mutig, weil ihr das Fundament fehlt. Das Duo ist seit drei Wochen im Handel, und Apple weist seit Jahren keine Stückzahlen für das iPhone mehr aus. Ob das Gerät einen Upgrade-Zyklus auslöst, lässt sich frühestens an den Zahlen zum Weihnachtsquartal ablesen, und auch dort nur am iPhone-Umsatz insgesamt.
Dazu kommen zwei Punkte, die gegen einen schnellen Effekt sprechen. Apple hat beim Duo einen anhaltenden Lieferengpass eingeräumt, und es gab Probleme mit dem Innendisplay bei einer kleinen Zahl von Geräten. Wer auf einen Superzyklus setzt, braucht ein Gerät, das in großer Stückzahl lieferbar ist.
Glaubst du, dass das iPhone Duo genug Käufer zu einem früheren Wechsel bewegt, um Apples Zahlen spürbar zu verändern? Schreib uns in den Kommentaren, ob es dich selbst zum Umstieg gebracht hat.