Dieser Beitrag kann Partnerlinks enthalten. Mehr dazu im Partnerprogramm.
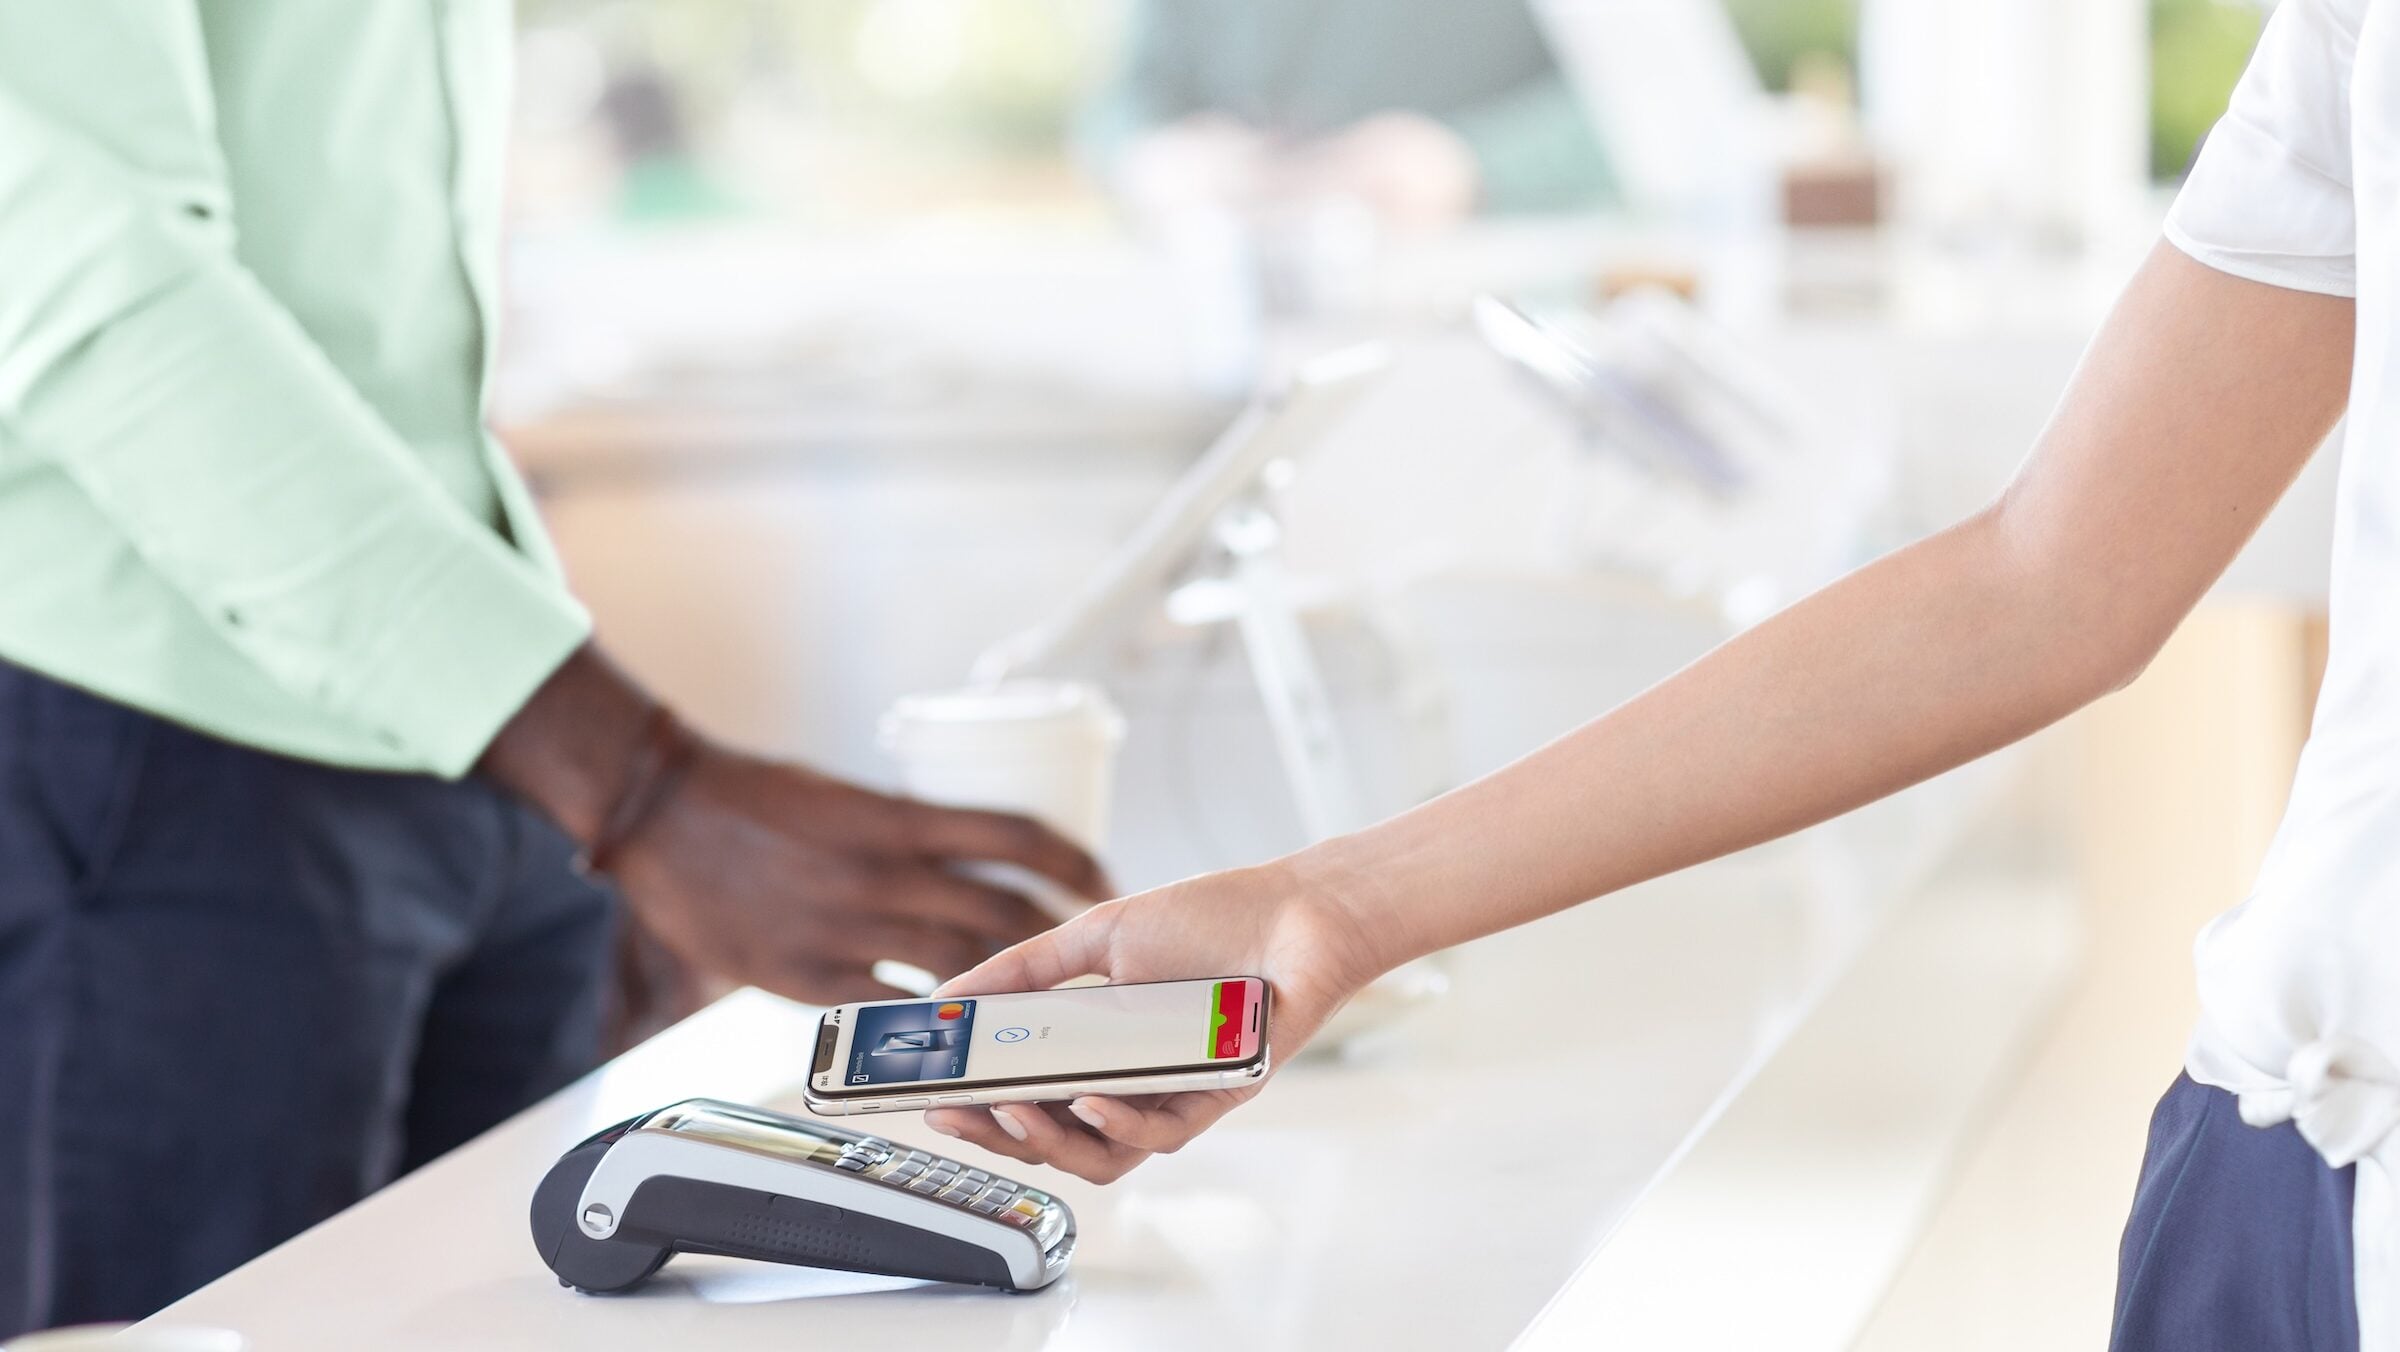
Seit zwei Jahren dürfen britische Banken und Fintechs den NFC-Chip im iPhone für eigene Bezahl-Apps nutzen, und eine solche App ist dort bis heute nicht gestartet. Die britische Wettbewerbsbehörde will Apple deshalb zu deutlich günstigeren Bedingungen verpflichten. In der Schweiz gelten heute dieselben Bedingungen wie in Großbritannien.
Die Competition and Markets Authority (CMA) hat am 20. Oktober eine Konsultation zu einer Verhaltensauflage für den NFC-Zugang auf dem iPhone veröffentlicht. Grundlage ist der strategische Marktstatus, den die Behörde Apples Mobilplattform im Oktober 2025 zugewiesen hat. Damit kann sie Apple nach dem britischen Digitalmarktgesetz konkrete Vorgaben machen.
Angekündigt hatte sich der Schritt im Sommer. Ende Juni hatte die CMA ihre Pläne vorgestellt, Apples App Store nach EU-Vorbild zu öffnen, und dabei bereits eine Öffnung der NFC-Schnittstelle in Aussicht gestellt. Am selben Tag startete die Behörde eine Beweisaufnahme zum Zugang für Konkurrenten von Apple Pay.
Das Wichtigste in Kürze
- Die CMA will Apple verpflichten, NFC-Zahlungen per Host Card Emulation (HCE) oder Secure Element zu ermöglichen, je nach Wunsch des Anbieters
- Apples Gebühren für den Zugang hält die Behörde für zu hoch, künftige Entgelte sollen deutlich darunter liegen
- In zwei Jahren ist in Großbritannien keine einzige NFC-Bezahl-App eines Drittanbieters gestartet
- Apple lehnt die Vorschläge ab und verweist auf Datenschutz und Sicherheit
- Im EWR ist der Zugang seit 2024 kostenlos, die Schweiz steht dagegen wie Großbritannien heute da
Was die CMA vorschlägt
Apple soll Drittanbietern den NFC-Zugang zu „fairen, angemessenen, transparenten und nicht diskriminierenden“ Bedingungen gewähren. Kern ist die Wahl der Technik: Anbieter sollen entweder über das Secure Element im iPhone gehen können oder über HCE, bei dem die Bezahlfunktion in der App selbst läuft. Auch Express-Zahlungen ohne Entsperren und die Nutzung bei leerem Akku sollen Drittanbietern offenstehen.
Für die Gebühren gibt die CMA Grundsätze vor: kostenbasiert, wertbasiert, flexibel und einfach in der Abrechnung. Die Bedingungen soll Apple veröffentlichen, Änderungen 30 Tage vorher ankündigen. Dazu kommen ein eigenes Zulassungsverfahren, ein Beschwerdeweg und eine Schnittstelle, über die Apps erkennen und anbieten können, Standard-Wallet zu werden.
Gelten soll das für Nutzer, die gewöhnlich in Großbritannien leben und einen dort registrierten Apple Account haben.
Zwei Jahre ohne eine einzige App
Apple bietet Drittanbietern in Großbritannien seit Oktober 2024 die NFC & SE Platform an. Sie läuft ausschließlich über das Secure Element und setzt einen Vertrag mit Apple samt Gebühren voraus. HCE für Zahlungen gibt es dort nicht.
Die Bilanz der CMA fällt entsprechend aus: Zwei Jahre nach dem Start gebe es keinen Hinweis darauf, dass im Land NFC-Apps erschienen sind. Apples aktuelle Gebühren seien für viele Anbieter zu hoch, um wirtschaftlich in den Markt einzusteigen. Die konkreten Beträge hat die Behörde im veröffentlichten Dokument geschwärzt. Kritik der befragten Banken und Fintechs gab es vor allem an einem festen Grundbetrag und an Preisen, die ab einer bestimmten Nutzerzahl steigen.
CMA-Chefin Sarah Cardell verweist auf die hohen Gebühren, strengen Bedingungen und technischen Einschränkungen, die Herausforderern den Wettbewerb erschwerten. Zu den Vorschlägen sagt sie:
Diese Vorschläge öffnen die Tür für mehr Innovation, mehr Auswahl und Wirtschaftswachstum.
Apple warnt vor weniger Sicherheit
Apple hält dagegen, dass die bestehende Plattform sensible Daten nach den höchsten Sicherheitsstandards schützt. Gegenüber Reuters erklärte das Unternehmen:
Wir sind nicht der Ansicht, dass die CMA Apple zu einem Ansatz mit geringerem Datenschutz- und Sicherheitsniveau verpflichten sollte.
Man werde sich weiter konstruktiv um ein Ergebnis bemühen, das im besten Interesse der Nutzer liege. Beim eigenen Dienst setzt Apple auf das Secure Element: Statt der Kartennummer liegt dort eine gerätespezifische Nummer, die Apple Pay beim Bezahlen absichert.
EWR, Großbritannien und die Schweiz im Vergleich
Im EWR ist die Lage seit 2024 eine andere. Mit seinen Zusagen gegenüber der EU-Kommission hat Apple dort HCE-Zahlungen kostenlos freigegeben, samt Wahl der Standard-Wallet. Laut CMA folgten unter anderem Vipps MobilePay, PayPal, Curve, BBVA und Klarna. In Deutschland startete PayPal im Mai 2025 kontaktlose Zahlungen auf dem iPhone.
Die Schweiz fällt nicht unter die EU-Zusagen. Dort bietet Apple seit iOS 18.2 dieselbe NFC & SE Platform an wie in Großbritannien, also Secure Element mit Vertrag und Gebühren. Laut SRF hatte bis Dezember 2025 kein Schweizer Anbieter diese Bedingungen angenommen, auch Twint nicht. Die Wettbewerbskommission hat im Dezember 2025 eine Vorabklärung zum NFC-Zugang eröffnet.
| EWR (Deutschland, Österreich) | Großbritannien | Schweiz | |
|---|---|---|---|
| Technik | HCE | Secure Element | Secure Element |
| Gebühren | keine | ja, Höhe nicht öffentlich | ja, Höhe nicht öffentlich |
| Grundlage | Zusagen gegenüber der EU-Kommission (2024) | NFC & SE Platform seit iOS 18.1 | NFC & SE Platform seit iOS 18.2 |
| Gestartete Bezahl-Apps | u. a. PayPal, Curve, Klarna | keine | kein Schweizer Anbieter |
| Behörde | EU-Kommission | CMA, Vorschlag vom 20.10.2026 | Weko, Vorabklärung seit Dezember 2025 |
Ein Argument, das auch in der Schweiz zählt
Für iPhone-Nutzer in Deutschland und Österreich ändert der britische Vorstoß nichts, sie können Alternativen zu Apple Pay längst nutzen. Interessant ist er für die Schweiz. Die CMA belegt mit ihren Zahlen genau das, was Twint seit Jahren beklagt: Ein Zugang über das Secure Element mit Gebühren führt in der Praxis zu keiner einzigen Konkurrenz-App.
Ich halte das für das stärkste Argument der Konsultation, weil es nicht auf Annahmen beruht, sondern auf zwei Jahren Marktbeobachtung. Setzt sich die CMA durch, bliebe die Schweiz das einzige der drei Gebiete, in dem Apple Pay an der Kasse faktisch ohne Konkurrenz auf dem iPhone bleibt. Der Ausgang der Weko-Vorabklärung wird damit für Schweizer Nutzer zur entscheidenden Frage.
Würdest du an der Kasse eine andere Wallet als Apple Pay nutzen, wenn dein iPhone es zuließe – oder ist der Wechsel für dich gar kein Thema? Schreib uns in die Kommentare, womit du bezahlst.